

Sống ở thành phố với mức lương vỏn vẹn 10–12 triệu đồng/tháng, tiết kiệm bao nhiêu cho đủ để đầu tư?


1. Tiền lương phải “gánh” nhiều thứ hơn bạn nghĩ
Theo ông Vũ Duy Khánh, hiện tại đang có quá nhiều áp lực cùng lúc đang tác động đến túi tiền của người trẻ tại các thành phố lớn.
Đầu tiên là chi phí nhà ở. Khi chưa đủ khả năng mua nhà, thuê nhà trở thành khoản chi bắt buộc. Nếu lựa chọn vị trí thuận tiện cho công việc và sinh hoạt, riêng tiền thuê nhà trong một số trường hợp đã có thể chiếm tỷ trọng lớn trong thu nhập. Tuy nhiên, theo ông một con số phù hợp là tiền nhà không nên quá 30% thu nhập của một người trẻ.
Bên cạnh đó luôn có những “chi phí vô hình” của đời sống đô thị như gặp gỡ, xây dựng quan hệ, nhu cầu hòa nhập với môi trường xung quanh hay áp lực chạy theo mức sống của người khác.
Đáng chú ý, áp lực không chỉ nằm ở tiền. Việc dành nhiều thời gian mỗi ngày cho di chuyển, công việc và sinh hoạt cũng khiến nhiều người trẻ trở về nhà trong trạng thái gần như cạn kiệt năng lượng. Khi đó, câu chuyện “hãy dành thời gian nghiên cứu đầu tư” nghe đơn giản nhưng thực tế lại không dễ thực hiện.
Nhìn từ góc độ này, khó khăn tài chính của người trẻ không đơn thuần là “kiếm ít – tiêu nhiều”, mà là bài toán giữa thu nhập, chi phí sống, thời gian, năng lượng và những kỳ vọng của môi trường xung quanh.
2. Tiết kiệm đến mức một bữa ăn cũng trở thành áp lực: Có thực sự đáng?
Một ví dụ được đưa ra trong podcast là câu chuyện rất đời thường: giữa một bát phở đầy đủ khoảng 60.000 đồng và một bữa ăn chỉ 15.000–20.000 đồng để tiết kiệm, liệu có nên luôn chọn phương án rẻ nhất?
Theo ông Vũ Duy Khánh, tiết kiệm không đồng nghĩa với việc phải cắt giảm bằng mọi giá.
Ăn uống, sức khỏe hay những nhu cầu thiết yếu vẫn cần được bảo đảm để một người có đủ năng lượng làm việc và tạo ra thu nhập. Nếu việc tiết kiệm khiến cuộc sống bị thu hẹp quá mức nhưng số tiền giữ lại cũng không được sử dụng cho một mục tiêu tài chính cụ thể, sự đánh đổi đó cần được xem xét lại.
Điểm đáng chú ý trong quan điểm của chuyên gia nằm ở cái đích đến của khoản tiền tiết kiệm.
“Mọi khoản ngân sách tiết kiệm đều phải dồn cho ngân sách đầu tư.”
Nếu giảm được một khoản chi chưa cần thiết, phần tiền đó nên được chủ động chuyển sang ngân sách dành cho tương lai, thay vì tiếp tục “rò rỉ” vào một khoản tiêu dùng khác.
3. 50/30/20 có phải là lời giải giúp cân bằng tài chính
50/30/20 xuất hiện trong cuộc trò chuyện như một điểm khởi đầu để bàn về phân bổ thu nhập. Tuy nhiên, ông Khánh nhấn mạnh khả năng tùy biến theo ngân sách và chi phí thực tế.
Trong cách phân bổ được chuyên gia trình bày, ba nhóm chính gồm: chi phí sinh hoạt; tiết kiệm, đầu tư; và trải nghiệm, giải trí, phát triển bản thân.
Khi nhu cầu thiết yếu chiếm tỷ trọng cao, có thể cân nhắc các phương án như 60/20/20 hoặc 70/20/10. Với phương án 70/20/10, 70% dành cho sinh hoạt, 20% cho tiết kiệm và đầu tư, 10% cho trải nghiệm và phát triển bản thân.
Nếu minh họa trên thu nhập 10 triệu đồng/tháng, ba khoản tương ứng là 7 triệu đồng, 2 triệu đồng và 1 triệu đồng. Đây là cách hình dung việc phân bổ, không phải mức chi phù hợp cho tất cả mọi người.
Trong podcast, ông Khánh lấy ví dụ người có thu nhập 15 triệu đồng/tháng, xác định ngân sách thuê nhà khoảng 4,5 triệu đồng. Khi đã biết giới hạn chi trả, việc lựa chọn nơi ở cần xoay quanh ngân sách ấy, tránh để mong muốn về căn hộ kéo cả kế hoạch tài chính vượt khả năng.
Tương tự, các khoản đi lại, ăn uống và chi phí phát sinh cũng cần được tính trước. Việc hiếu hỉ, giao tiếp hay những nhu cầu bất chợt đều có thể khiến một ngân sách tưởng như hợp lý bị xáo trộn.
Giá trị của công thức, vì vậy, nằm ở khả năng giúp người sử dụng chủ động lựa chọn và điều chỉnh. Một tỷ lệ đẹp trên giấy sẽ khó có ý nghĩa nếu không thể duy trì qua nhiều tháng.
4. Tài sản lớn không nhất thiết bắt đầu bằng một khoản tiền lớn
Việc quản lý tài chính hiệu quả, giúp người trẻ dù với mức lương eo hẹp vần có thể để ra 1-2 triệu đồng/ tháng, đây cũng là tiền đề để thực hiện đầu tư. Khi nói về lợi thế của việc bắt đầu sớm, ông Vũ Duy Khánh nhắc đến sức mạnh của lãi kép.
Theo nguyên tắc 72 thường được sử dụng để minh họa lãi kép, lấy 72 chia cho mức lợi suất kỳ vọng hằng năm có thể giúp ước tính khoảng thời gian một khoản tiền cần để tăng gấp đôi.
Ví dụ, với giả định lợi suất bình quân 15%/năm, kết quả lý thuyết vào khoảng 4,8 năm. Đây chỉ là phép tính minh họa cho cơ chế lãi kép, không phải mức lợi nhuận được đảm bảo trong thực tế.
Nhưng điều đáng nói hơn con số 15% là thời gian.
Một người bắt đầu với 1 triệu đồng có thể chưa nhìn thấy sự thay đổi đáng kể ngay lập tức. Nhưng quá trình bắt đầu sớm giúp hình thành thói quen phân bổ tiền, học cách đánh giá tài sản, trải nghiệm biến động thị trường và xây dựng kỷ luật tài chính.
Đó là lý do ở cuối cuộc trò chuyện, ông Vũ Duy Khánh để lại ba thông điệp: khoản tiền tiết kiệm cần có đích đến; hãy bắt đầu đầu tư ngay cả khi số vốn chỉ 1–2 triệu đồng; và quan trọng hơn cả là duy trì kỷ luật với kế hoạch tài chính đã đặt ra.
Không nhất thiết phải đợi đến khi có 100 triệu hay 1 tỷ đồng mới bắt đầu nghĩ về đầu tư. Bởi trước khi có một danh mục tài sản lớn, thứ cần được xây dựng trước có thể chính là thói quen quản lý những đồng tiền nhỏ.
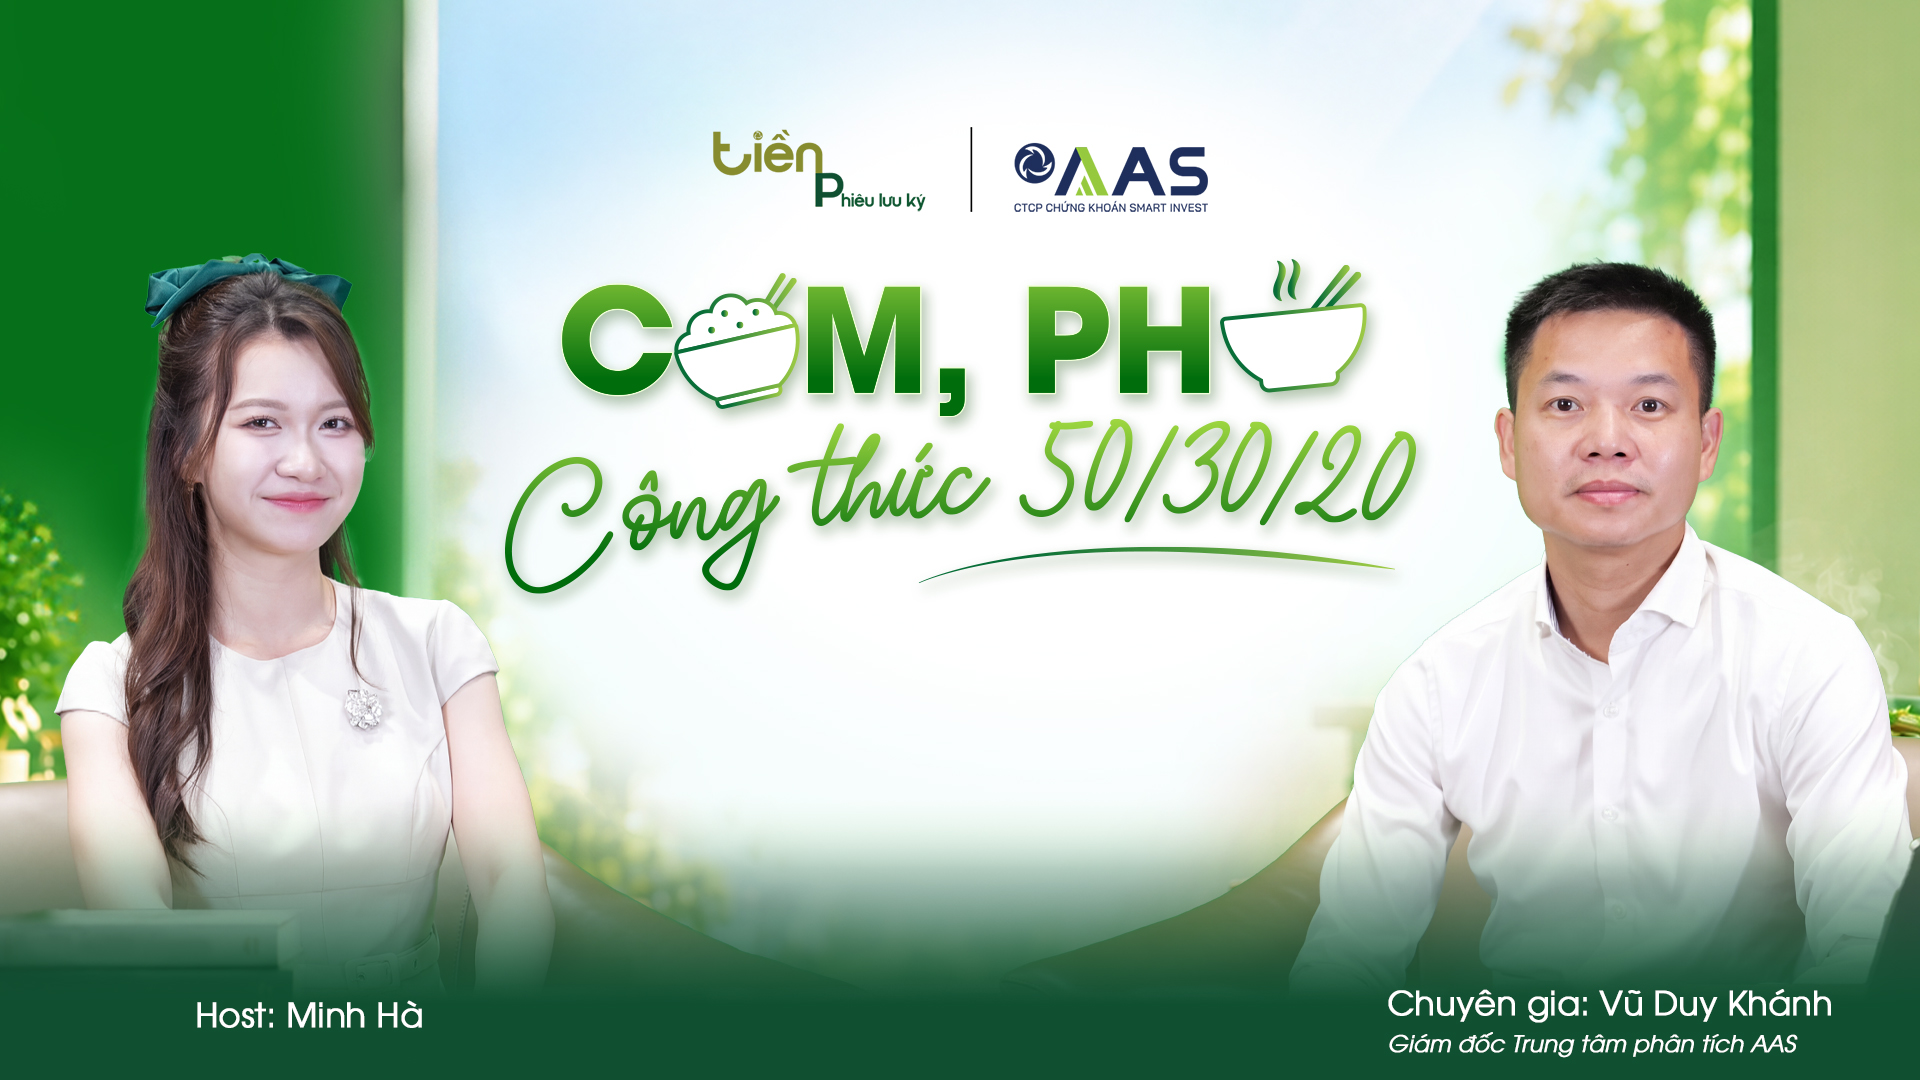
Theo dõi đầy đủ tập 2 Tiền Phiêu Lưu Ký – “Cơm hay Phở? | 50/30/20 – Bí kíp ‘sinh tồn’ cho Gen Z nơi phố thị”, cùng ông Vũ Duy Khánh – Giám đốc Trung tâm Phân tích AAS, để tìm hiểu cách tùy biến ngân sách và cân đối giữa chi tiêu, trải nghiệm, đầu tư.
Tiền Phiêu Lưu Ký – Chuyện về những đồng tiền không ngủ, phát sóng lúc 20h00 Chủ nhật hằng tuần.
👉 Nghe/Xem trọn vẹn tập 2 tại đây
AAS - Đầu Tư Có Đích
AAS chính thức giới thiệu diện mạo thương hiệu mới cùng định hướng chuyển mình sang mô hình tư vấn đầu tư kết hợp số hóa và tư vấn trực tiếp (Hybrid Wealth Advisory)...
Tìm hiểu ngay
Quan tâm nhiều

Tin tức AAS
-

CHÍNH THỨC RA MẮT AAS ROBO PHIÊN BẢN MỚI VỚI BỘ TÍNH NĂNG ƯU VIỆT – CẨM NANG 1 CHẠM, SINH LỜI VÔ HẠN

Tin tức AAS
-
GỌI BẠN LÊN SÀN – QUÀ VỀ RỘN RÀNG: AAS TẶNG NGAY 50K KHI GIỚI THIỆU BẠN MỚI THÀNH CÔNG
Tin tức AAS
-
AAS – FREE 90 – GÓI ƯU ĐÃI MIỄN PHÍ GIAO DỊCH HẤP DẪN NHÂN DỊP RA MẮT PHIÊN BẢN MỚI AAS PRO
Tin tức AAS
-
AAS TRIỂN KHAI GÓI VAY MARGIN CỰC HẤP DẪN: LÃI SUẤT CHỈ 5%/NĂM, LÊN ĐẾN 90 NGÀY
Bài viết cùng chuyên mục
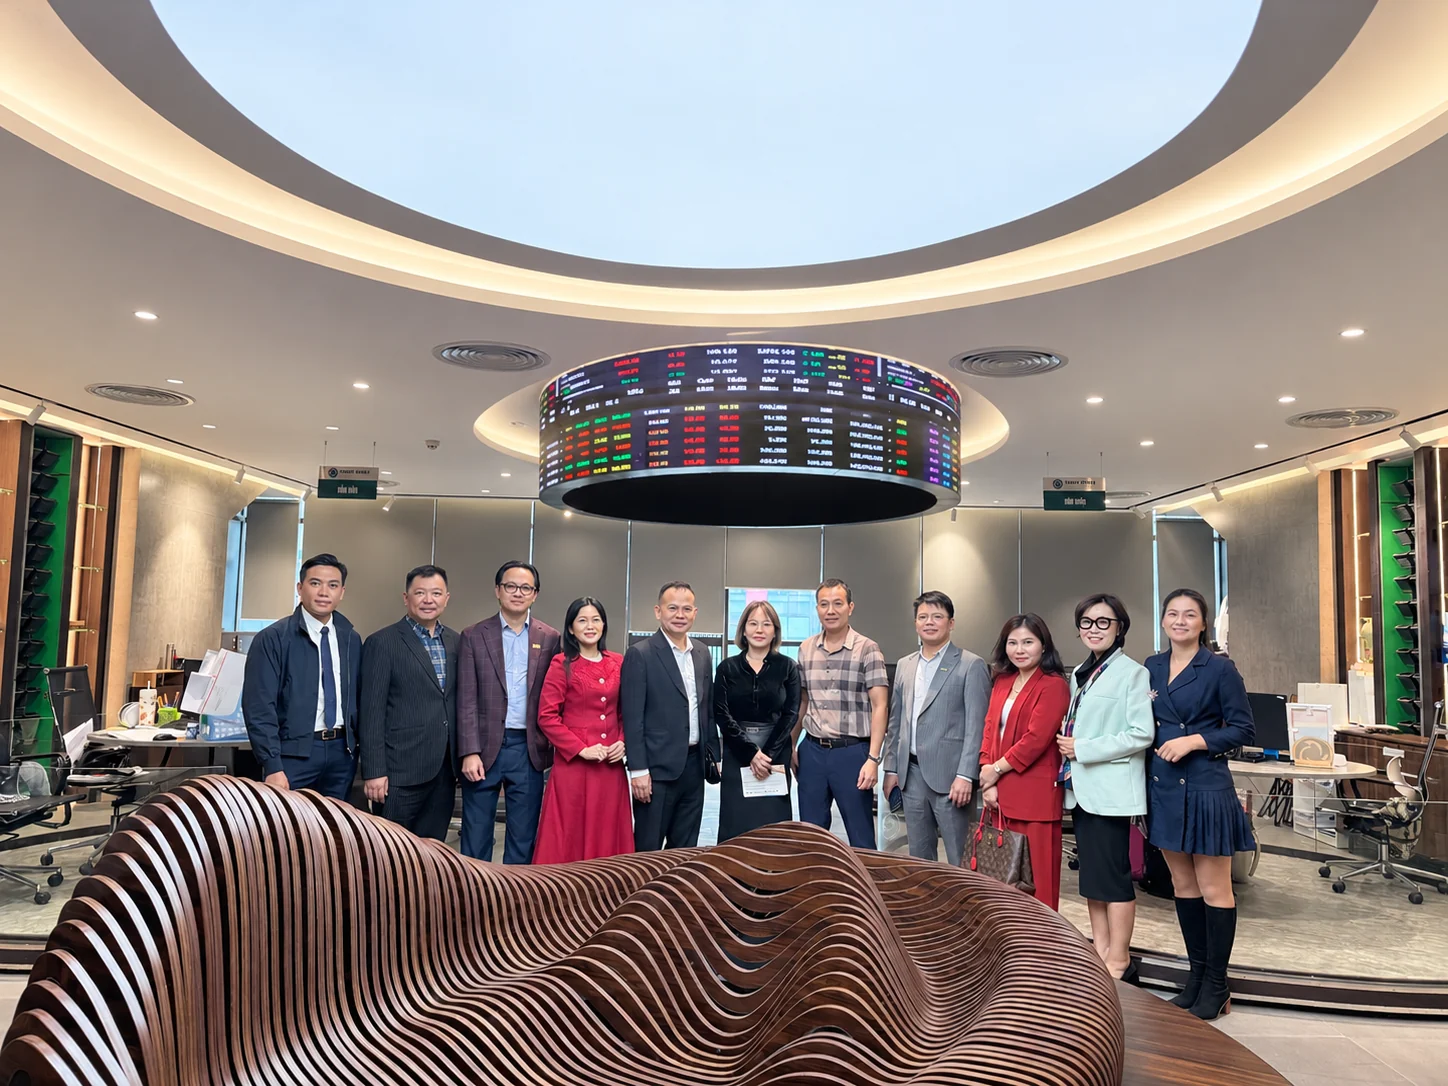
Vừa qua, ngày 13/11/2026, Công ty Cổ phần Chứng khoán Smart Invest (AAS) đã đón tiếp đoàn đại diện Hội Doanh nghiệp trẻ Hà Nội (HANOIBA) đến thăm và trao đổi về các định hướng hợp tác trong thời gian tới. Hình thành từ năm 1993, sau hơn 30 năm phát triển, HANOIBA hiện có […]

Các nội dung chính chương trình sẽ đi qua: ✔️ Hiện trạng VN-Index ✔️ Những yếu tố còn thiếu để tạo sóng ✔️ Nhìn lại lịch sử: năm nào có sóng cuối năm, và điều kiện nào thật sự có ý nghĩa? ✔️ Ba kịch bản đến hết năm 2026 ✔️ Hỏi đáp trực tiếp […]
Giữa vòng xoáy lạm phát và tâm lý sợ bỏ lỡ, ông Lê Quang Chung – Phó Tổng Giám đốc Công ty Cổ phần Chứng khoán Smart Invest (AAS) đã mang đến 4 bài học tài chính mang tính “tỉnh não”, giúp người trẻ tái định vị chiến lược kiến tạo tài sản của riêng […]
Doanh nghiệp có lợi nhuận nhưng cổ phiếu có định giá thấp. Vì sao nhà đầu tư vẫn chưa xuống tiền? Từ câu chuyện “Korea discount” (cổ phiếu Hàn Quốc bị định giá thấp), cùng AAS tìm hiểu vai trò của quản trị doanh nghiệp, chính sách cổ tức và quyền lợi cổ đông trong […]
ĐTCK) Khi quy mô tài sản của người Việt gia tăng, nhu cầu đầu tư đang dần dịch chuyển từ tự giao dịch, tìm kiếm lợi nhuận ngắn hạn sang quản lý tài sản bài bản và tích sản dài hạn. Bà Ngô Thùy Linh – Chủ tịch HĐQT Công ty cổ phần Chứng khoán SmartInvest […]
