


Bảo hiểm liên kết chung là gì? Đặc điểm và cách hoạt động


Bảo hiểm liên kết chung là gì?
Bảo hiểm liên kết chung (Universal Life Insurance) là một loại hình bảo hiểm nhân thọ kết hợp giữa bảo vệ tài chính trước các rủi ro và tích lũy giá trị tài khoản. Khi tham gia sản phẩm này, một phần phí bảo hiểm được sử dụng để chi trả quyền lợi bảo hiểm, phần còn lại được đưa vào quỹ liên kết chung để tích lũy giá trị theo mức lãi suất do doanh nghiệp bảo hiểm công bố, nhưng không thấp hơn mức lãi suất tối thiểu đã cam kết trong hợp đồng. Khác với các sản phẩm bảo hiểm nhân thọ truyền thống, bảo hiểm liên kết chung cho phép giá trị tài khoản tăng theo kết quả đầu tư của quỹ liên kết chung. Tuy nhiên, doanh nghiệp bảo hiểm sẽ là đơn vị quản lý và đầu tư quỹ, còn khách hàng không trực tiếp lựa chọn danh mục đầu tư. Nhờ kết hợp giữa yếu tố bảo vệ và tích lũy, bảo hiểm liên kết chung được nhiều người lựa chọn để xây dựng kế hoạch tài chính dài hạn, đồng thời bảo vệ bản thân và gia đình trước những rủi ro không mong muốn.
Bảo hiểm liên kết chung hoạt động như thế nào?
Sau khi hợp đồng có hiệu lực, phí bảo hiểm mà khách hàng đóng sẽ được phân bổ thành nhiều phần khác nhau. Thông thường, khoản phí này được sử dụng cho:- Chi trả quyền lợi bảo hiểm.
- Phí quản lý hợp đồng và các khoản phí khác theo quy định.
- Đầu tư vào quỹ liên kết chung để hình thành giá trị tài khoản.
Quyền lợi của bảo hiểm liên kết chung
Tùy từng sản phẩm và doanh nghiệp bảo hiểm, quyền lợi có thể khác nhau. Tuy nhiên, đa số hợp đồng đều bao gồm các quyền lợi cơ bản sau.Quyền lợi bảo vệ
Nếu người được bảo hiểm gặp sự kiện bảo hiểm như tử vong hoặc thương tật toàn bộ vĩnh viễn theo điều khoản hợp đồng, doanh nghiệp bảo hiểm sẽ chi trả quyền lợi cho người thụ hưởng. Đây là mục tiêu cốt lõi của bảo hiểm nhân thọ, giúp giảm bớt gánh nặng tài chính cho gia đình trước những rủi ro không lường trước.Quyền lợi tích lũy
Một phần phí bảo hiểm được tích lũy trong giá trị tài khoản và được hưởng lãi theo kết quả hoạt động của quỹ liên kết chung. Trong thời gian hợp đồng còn hiệu lực, giá trị tài khoản có thể tăng lên nhờ lãi đầu tư và các khoản phí được khấu trừ theo điều khoản hợp đồng.Linh hoạt trong việc đóng phí
Nhiều sản phẩm bảo hiểm liên kết chung cho phép khách hàng điều chỉnh mức phí đóng, đóng thêm phí hoặc thay đổi số tiền bảo hiểm trong phạm vi điều kiện của hợp đồng. Sự linh hoạt này giúp người tham gia dễ dàng điều chỉnh kế hoạch tài chính khi thu nhập hoặc nhu cầu bảo vệ thay đổi.Ưu điểm của bảo hiểm liên kết chung
Bảo hiểm liên kết chung được nhiều người lựa chọn nhờ một số ưu điểm sau:- Kết hợp giữa bảo vệ và tích lũy trong cùng một sản phẩm.
- Giá trị tài khoản có cơ hội tăng theo kết quả đầu tư của quỹ liên kết chung.
- Có mức lãi suất đầu tư tối thiểu theo cam kết của doanh nghiệp bảo hiểm.
- Linh hoạt trong việc điều chỉnh mức phí và quyền lợi theo điều khoản hợp đồng.
- Phù hợp với các kế hoạch tài chính trung và dài hạn.
Nhược điểm của bảo hiểm liên kết chung
Bên cạnh những lợi ích về bảo vệ và tích lũy, bảo hiểm liên kết chung cũng có một số hạn chế mà người tham gia cần cân nhắc trước khi ký hợp đồng.Hiệu quả tích lũy phụ thuộc vào kết quả đầu tư
Giá trị tài khoản của hợp đồng được hình thành từ phần phí đầu tư vào quỹ liên kết chung. Mặc dù doanh nghiệp bảo hiểm thường cam kết mức lãi suất đầu tư tối thiểu, mức lãi thực tế vẫn phụ thuộc vào kết quả đầu tư của quỹ trong từng giai đoạn. Do đó, lợi nhuận tích lũy có thể thay đổi theo điều kiện thị trường và không cố định qua các năm.Có nhiều loại phí trong hợp đồng
Trong quá trình tham gia, khách hàng có thể phải chi trả một số khoản phí theo điều khoản hợp đồng như:- Phí ban đầu.
- Phí bảo hiểm rủi ro.
- Phí quản lý hợp đồng.
- Phí quản lý quỹ.
- Phí rút một phần giá trị tài khoản (nếu có).
- Các khoản phí khác theo quy định của doanh nghiệp bảo hiểm.
Không phù hợp với mục tiêu đầu tư ngắn hạn
Bảo hiểm liên kết chung được thiết kế cho các kế hoạch tài chính trung và dài hạn. Nếu chấm dứt hợp đồng quá sớm, giá trị hoàn lại có thể thấp hơn tổng số phí đã đóng do ảnh hưởng của các khoản phí trong những năm đầu và thời gian tích lũy chưa đủ dài.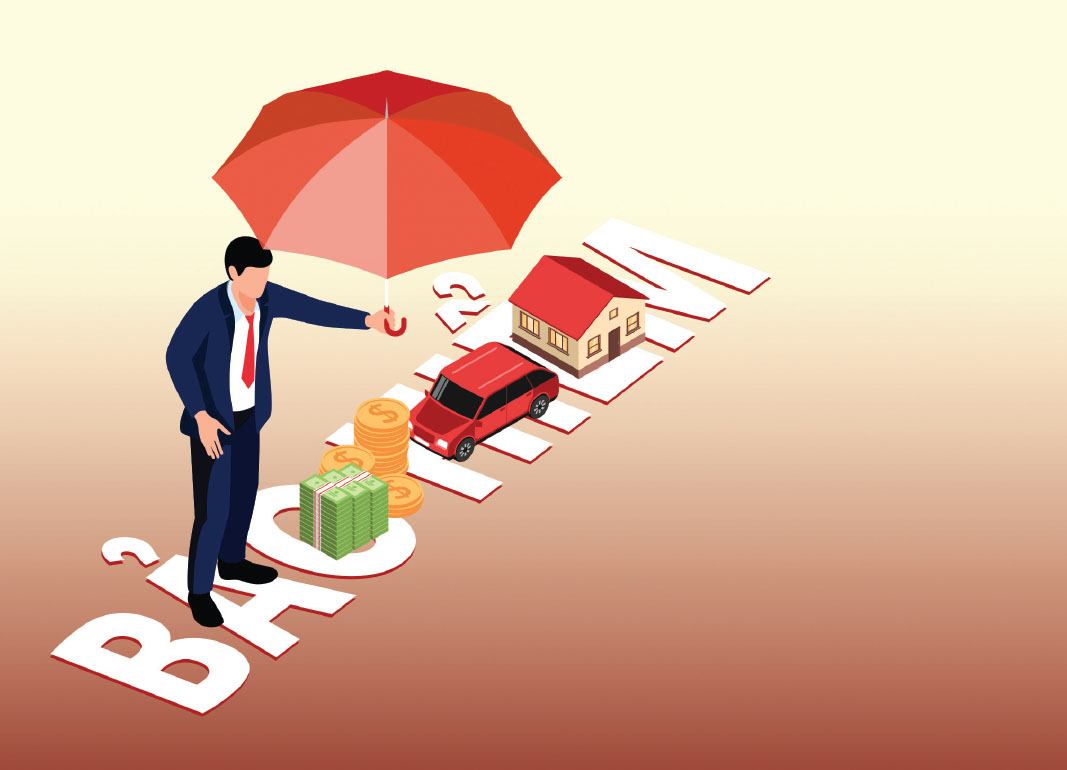
So sánh bảo hiểm liên kết chung và bảo hiểm liên kết đơn vị
Nhiều người thường nhầm lẫn giữa bảo hiểm liên kết chung và bảo hiểm liên kết đơn vị vì cả hai đều có yếu tố đầu tư. Tuy nhiên, hai sản phẩm này có nhiều điểm khác biệt.| Tiêu chí | Bảo hiểm liên kết chung | Bảo hiểm liên kết đơn vị |
| Quỹ đầu tư | Quỹ liên kết chung | Quỹ liên kết đơn vị |
| Đơn vị quản lý đầu tư | Doanh nghiệp bảo hiểm | Doanh nghiệp bảo hiểm, khách hàng lựa chọn quỹ đầu tư |
| Lựa chọn danh mục đầu tư | Không | Có |
| Lãi suất | Có mức lãi suất tối thiểu theo hợp đồng (nếu được quy định) | Phụ thuộc vào kết quả của quỹ đầu tư, không có lãi suất cam kết |
| Mức độ biến động | Thường thấp hơn | Có thể cao hơn do phụ thuộc vào diễn biến thị trường |
| Mức độ phù hợp | Người ưu tiên sự ổn định | Người chấp nhận rủi ro cao hơn để tìm kiếm cơ hội sinh lời |
Ai nên tham gia bảo hiểm liên kết chung?
Bảo hiểm liên kết chung thường phù hợp với những nhóm khách hàng sau:- Người muốn kết hợp giữa bảo vệ tài chính và tích lũy dài hạn.
- Người có nguồn thu nhập ổn định và có kế hoạch tài chính trong nhiều năm.
- Gia đình muốn xây dựng quỹ dự phòng cho tương lai hoặc kế hoạch học tập của con.
- Người ưu tiên sự ổn định trong giá trị tài khoản hơn là tìm kiếm mức sinh lời cao từ các khoản đầu tư có rủi ro lớn.
Những lưu ý trước khi tham gia bảo hiểm liên kết chung
Để lựa chọn sản phẩm phù hợp, người tham gia nên lưu ý một số điểm sau:Đọc kỹ hợp đồng bảo hiểm
Hợp đồng sẽ quy định chi tiết về quyền lợi bảo hiểm, các khoản phí, điều kiện loại trừ trách nhiệm bảo hiểm, phương thức đóng phí và quy định liên quan đến việc rút giá trị tài khoản. Việc hiểu rõ các điều khoản sẽ giúp hạn chế những hiểu lầm trong quá trình tham gia.Tìm hiểu lãi suất đầu tư và lịch sử công bố
Doanh nghiệp bảo hiểm thường công bố lãi suất đầu tư của quỹ liên kết chung theo định kỳ. Mặc dù kết quả trong quá khứ không bảo đảm cho tương lai, việc tham khảo lịch sử công bố lãi suất có thể giúp khách hàng hiểu rõ hơn về cách quỹ được quản lý.Lựa chọn mức phí phù hợp
Người tham gia nên cân đối mức phí bảo hiểm với thu nhập và kế hoạch tài chính của mình để duy trì hợp đồng trong thời gian dài. Việc gián đoạn đóng phí hoặc chấm dứt hợp đồng sớm có thể ảnh hưởng đến quyền lợi và giá trị tài khoản. Xem thêm: Điều kiện để IPO tại Việt Nam theo quy định mới 2026Câu hỏi thường gặp
Bảo hiểm liên kết chung có phải là kênh đầu tư không?
Đây là sản phẩm bảo hiểm nhân thọ có yếu tố đầu tư. Mục tiêu chính vẫn là bảo vệ tài chính trước rủi ro, trong khi giá trị tài khoản được tích lũy thông qua quỹ liên kết chung.Bảo hiểm liên kết chung có cam kết lãi suất không?
Thông thường, doanh nghiệp bảo hiểm sẽ áp dụng mức lãi suất đầu tư theo kết quả của quỹ liên kết chung và có thể cam kết mức lãi suất tối thiểu theo điều khoản của từng sản phẩm. Người tham gia nên kiểm tra thông tin này trong hợp đồng.Có thể rút tiền từ giá trị tài khoản không?
Nhiều sản phẩm cho phép khách hàng rút một phần giá trị tài khoản nếu đáp ứng các điều kiện của hợp đồng. Tuy nhiên, việc rút tiền có thể làm giảm giá trị tài khoản và quyền lợi bảo hiểm, đồng thời có thể phát sinh phí.Có nên tham gia bảo hiểm liên kết chung?
Điều này phụ thuộc vào mục tiêu tài chính, khả năng đóng phí và nhu cầu bảo vệ của từng người. Trước khi tham gia, bạn nên tìm hiểu kỹ quyền lợi, các khoản phí, mức lãi suất, điều kiện hợp đồng và tham khảo tư vấn từ doanh nghiệp bảo hiểm hoặc tư vấn viên để lựa chọn sản phẩm phù hợp.Kết luận
Bảo hiểm liên kết chung là giải pháp kết hợp giữa bảo vệ tài chính và tích lũy giá trị tài khoản, phù hợp với những người có kế hoạch tài chính dài hạn và mong muốn duy trì sự cân bằng giữa yếu tố bảo hiểm và tích lũy. So với bảo hiểm nhân thọ truyền thống, sản phẩm này mang lại tính linh hoạt cao hơn trong quản lý hợp đồng và có cơ hội gia tăng giá trị tài khoản thông qua quỹ liên kết chung. Tuy nhiên, trước khi tham gia, người mua cần tìm hiểu kỹ quyền lợi, các khoản phí, mức lãi suất áp dụng và điều kiện của hợp đồng. Việc lựa chọn sản phẩm phù hợp với nhu cầu bảo vệ và khả năng tài chính sẽ giúp tối ưu hiệu quả trong suốt thời gian tham gia bảo hiểm.
ngamarcom
Gọi bạn lên sàn - Quà về rộn ràng
AAS tặng ngay 50K cho mỗi lượt giới thiệu bạn mới thành công
Tìm hiểu ngay
Quan tâm nhiều

Kiến thức
-

Các công ty chứng khoán lớn tại Việt Nam hiện nay
Kiến thức
-
Giải mã chính sách tiền tệ: Fed tăng lãi suất ảnh hưởng gì đến túi tiền nhà đầu tư?

Kiến thức
-
Sideway trong chứng khoán là gì? Chiến thuật đầu tư hiệu quả
Kiến thức
-
Giờ giao dịch chứng khoán Việt Nam mới nhất
Bài viết cùng chuyên mục
Lạm phát khiến sức mua của đồng tiền giảm theo thời gian, đồng nghĩa với việc cùng một khoản tiền hôm nay có thể mua được ít hàng hóa và dịch vụ hơn trong tương lai. Nếu chỉ giữ tiền mặt hoặc gửi tiết kiệm với lãi suất thấp hơn tốc độ lạm phát, giá […]

Sách tài chính là nguồn kiến thức hữu ích giúp người đọc hiểu rõ hơn về quản lý tiền bạc, đầu tư, xây dựng tài sản và kiểm soát rủi ro. Dù mục tiêu của bạn là cải thiện tài chính cá nhân, tìm hiểu thị trường chứng khoán hay học cách phân tích doanh […]
Ngày nay, thị trường chứng khoán là một trong những kênh huy động vốn quan trọng của nền kinh tế và là nơi hàng triệu nhà đầu tư tham gia giao dịch mỗi ngày. Tuy nhiên, để có được hệ thống giao dịch hiện đại với hàng nghìn doanh nghiệp niêm yết như hiện nay, […]
Sự phát triển của thị trường tài chính toàn cầu đã mở ra nhiều cơ hội để nhà đầu tư Việt Nam tiếp cận các doanh nghiệp hàng đầu thế giới như Apple, Microsoft, NVIDIA, Amazon, Tesla hay Toyota. Thay vì chỉ giới hạn danh mục ở cổ phiếu niêm yết trên HOSE, HNX hoặc […]